東玉川の「実家45坪・接道50cm不足」。売却不能の袋小路を『敷地一部等価交換スキーム』で完全打破し、現金ゼロで2m接道回復&満額8,000万円売却を達成した再建築不可脱出ガイド
- 2026.10.07
- カテゴリ:
不動産相続コラム
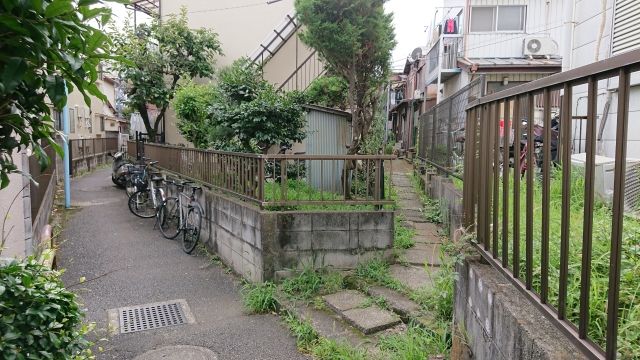
今回の主人公は、都内の精密機器メーカーに勤務する長男のBさん(50代)。世田谷区東玉川の閑静な住宅街にある、亡き両親が暮らしていた実家(敷地45坪、築48年の木造住宅)を相続しました。
敷地は、公道から細長い通路を通って奥に入る「旗竿地(敷地延長)」。
奥沢駅へも田園調布駅へも徒歩圏内という屈指のプレミアム立地です。完全所有権の適法な更地であれば、更地相場は総額8,000万円に達します。
Bさんは横浜市内に自宅を構えていたため、空き家となった実家を解体し、更地として売却して遺産分割する計画を立てました。
ところが、売却前の確定測量に入った土地家屋調査士から、血相を変えた報告が入ります。
【測量調査で判明した致命的欠陥】
・通路の現況幅員:公道から敷地本体へ至る通路の幅が「約1.5メートル」しかない。
・建築基準法第43条の接道義務:建物を建築・建て替えするためには、幅4メートル以上の道路に敷地が「2メートル以上」接していなければならない。
・不足寸法:適法に家を建てるための基準に対し、「幅があと50センチメートル不足」している。
・結論:既存の家屋を壊してしまうと、二度と新しい家が建てられない「再建築不可物件」となる。
通路の片側は、公道に面した手前の角地に建つ隣人・M氏(70代)の敷地でした。
M氏の敷地から、幅50センチ×長さ10メートル(面積約5平米・約1.5坪)を譲り受けることができれば、通路幅は完全に2メートルとなり、再建築可能なピカピカの宅地に生まれ変わります。
Bさんは「相場以上の坪単価(1.5坪で約300万円)で買い取らせてください」と頭を下げに行きました。
しかし、古くからの土地所有者であるM氏から返ってきたのは、容赦ない拒絶でした。
【隣人M氏の激昂】
「うちの土地を金で買おうなどと、失礼千万だ!
先祖から受け継いだ土地を切り刻んで売る気など一切ない!
お前の都合でうちの庭を削らせるわけがないだろう! 二度と敷居を跨ぐな!」
地元の不動産屋に相談しても「手前の土地所有者が売却を拒絶したら、旗竿地の接道不足はどうにもなりません。一般の個人は銀行から住宅ローンが1円も出ないため買えません。現状のまま買い取る特殊業者へ、2,500万円程度で手放すしか出口はありませんね」と絶望的な宣告。
わずか50センチの幅がないだけで、相場8,000万円の資産が2,500万円に買い叩かれるのか。
理不尽な現実を受け入れられないBさんは、袋地・不整形地の再生と隣地境界調整に特化した専門建築法務チームへ駆け込んだのです。
なぜ旗竿地の「接道幅50cm不足」は売却の息の根を止めるのか?
奥沢、東玉川、等々力、尾山台といった世田谷区南部の住宅街では、昭和30〜40年代に広い屋敷地を細分化して分譲した際、通路幅を厳密に測らず「大体人が通れる幅(1.5m〜1.8m)」で区画割りされた旗竿地が無数に残されています。
1-1. 建築基準法第43条「接道2メートル」の絶対的な壁
建築基準法第43条第1項で定められた「敷地が道路に2メートル以上接しなければならない」というルールは、火災時の消防隊の突入や担架での救急搬送を確保するための絶対基準です。
接道幅が1.99メートルであっても、1センチの不足すら例外なく建築確認は却下されます。
1-2. 「金で解決しようとする」売主が陥る隣人感情の地雷
接道不足を解消する最も単純な方法は「隣地から足りない幅を買い取ること」です。
しかし、長年暮らしてきた隣人に対して「金を払うから土地を売れ」と持ちかけると、「赤の他人の金儲けのために先祖の土地を削られる」「足元を見られた」とプライドを激しく傷つけ、頑なな拒絶(感情的対立)を生んでしまいます。現金をチラつかせる交渉は、99%破綻するのです。
王道の解決策:現金を介さない『敷地一部等価交換&筆界是正スキーム』
「M氏に土地を売ってもらえないなら、相場の3分の1で業者に投げ売りするしかないのか…」
苦悩するBさんに、土地再生のスペシャリストチームが提示したのが、金銭で買い取る提案を続けることでもなく、安値で叩き売ることでもない、「M氏の敷地全体を徹底調査して相手が長年困っていた『死に地(敷地奥の三角デッドスペース)』を特定し、Bさんの敷地の一部(約1.5坪)とM氏の通路側敷地(約1.5坪)を【敷地一部等価交換(固定資産の交換特例)】でトレード、現金のやり取りゼロで完全な2メートル接道を確保して相場満額8,000万円で売り抜ける」という最高峰の隣地交渉・境界是正戦略でした。
チームは以下の3段階の精密なステップを実行しました。
2-1. 【ステップ1:隣地M氏の「潜在的悩み(デッドスペース)」の特定】
土地家屋調査士が公図や航空写真を分析し、現地を外側から綿密に調査しました。
すると、M氏の敷地の北東奥に、「ブロック塀に囲まれ、母屋からも使い道のない鋭角な三角形のデッドスペース(約1.5坪)」が存在することが判明しました。
そこはM氏宅の勝手口からも遠く、雑草が生い茂り、野良猫の住処となって落ち葉が溜まり、M氏自身も「草むしりが大変で処分に困っている死に地」だったのです。
しかも、その三角形の土地は、Bさんの敷地の庭のすぐ裏手にぴったり隣接していました。
2-2. 【ステップ2:「Win-Winの等価交換提案」の設計】
専門弁護士と土地家屋調査士が、M氏にとって圧倒的なメリットとなる提案書を作成しました。
・M氏のメリット:使い道がなく手入れに苦しんでいた裏手の三角形の死に地(約1.5坪)をBさんへ譲渡する代わりに、通路側の敷地(幅50センチ×長さ10メートル=約1.5坪)をBさんへ提供する。
・敷地形状の整形化:等価交換により、M氏の敷地奥のいびつな角が綺麗な長方形(整形地)になり、M氏宅の土地の資産価値そのものが向上する。
・現金の負担ゼロ:面積および評価額が同等であるため、金銭のやり取りは一切なし。
・測量・登記・フェンス工事費用の全額負担:境界確定測量、分筆・合筆登記、新しい目隠しフェンスの新設工事費用は、すべてBさん側が全額負担する。
2-3. 【ステップ3:「固定資産の交換の特例(所得税法第58条)」の適用】
専門弁護士がM氏の元を訪れ、誠心誠意プレゼンテーションを行いました。
「M様の土地を切り売りしていただくお願いではありません。お互いの土地のデッドスペースを解消し、M様のお屋敷を綺麗な四角形に整えるご提案です」
M氏は提案図面を見るなり態度を軟化させ、「裏庭の草むしりには長年頭を悩ませていた。土地が四角くなってフェンスも新しくしてくれるなら、願ってもない話だ」と快諾!
さらに、税務面では国税庁の「固定資産の交換の特例(所得税法第58条)」を適用。
「土地と土地の等価交換」とみなされるため、譲渡所得税が課税されず(課税繰り延べ)、お互いに税金を1円も取られることなく権利の交換を完了させたのです!
実録!東玉川の実家を「等価交換&満額8,000万円売却」へ導いた裏帳簿
土地家屋調査士による精密測量が行われ、世田谷区役所への分筆申請および東京法務局での合筆登記が電光石火で完了。
通路側の幅50センチの敷地がBさんの敷地に統合され、公道から奥の敷地へ至る通路の幅は「完全な2.0メートル(公認接道)」へと変貌を遂げました。
建築基準法第43条の接道義務を完全に満たしたことで、土地のステータスは「再建築不可」から「即座に建築確認が下りる優良宅地」へと劇的に昇格!
大手建売デベロッパーが入札で競り合い、当初の更地査定通りの相場満額となる「総額8,000万円(更地渡し)」で即座に満額契約が締結されたのです!
Bさんがこの接道不足を完全解消し、満額売却を成功させるために投入・清算した、リアルな諸経費内訳(裏帳簿)がこちらです。
敷地全体確定測量・隣地交換部分割測量費:85万円
・土地家屋調査士による境界実測、交換部分の分筆図面作成。
等価交換契約書作成・隣地折衝弁護士費用:60万円
・専門弁護士によるM氏とのWin-Win交渉、公認契約書作成。
分筆登記・合筆登記・所有権移転登録免許税:35万円
・司法書士による土地分筆・合筆登記、所有権移転手続き。
境界目隠しアルミフェンス新設工事費用:40万円
・等価交換に伴うM氏敷地境界への最新フェンス設置工事。
木造住宅解体・更地化工事費用(45坪):180万円
・築48年木造家屋の解体撤去、不用品処分、整地および滅失登記。
売却仲介手数料・印紙・登記諸経費:240万円
・8,000万円売却に伴う大手仲介手数料および買主への移転登記。
合計諸経費(売却代金より全額相殺):640万円
・手出し自己資金ゼロ! 5,500万円の買い叩きを完全粉砕!
※測量費や登記費用、フェンス工事費などの諸経費(640万円)は、買主デベロッパーからの手付金(800万円)および最終決済代金から全額相殺・清算されたため、Bさんのポケットマネーからの持ち出しは実質ゼロで完了しました。
収支シミュレーション:8,000万円満額売却・特例適用の算定
実家の売却価格は8,000万円。
売却代金8,000万円から、等価交換諸経費、解体費、仲介諸経費(総額640万円)を差し引いた純売却代金「7,360万円」がBさんの手元に残りました。
さらに、亡き親の実家を更地にして売却した際の最強税制「空き家の3,000万円特別控除」を完璧に適用させた、最終手残り現金のリアルな算定内訳をブレイクダウンします。
1. 課税譲渡所得の算定
・実家売却価格:8,000万円
・譲渡費用(測量・弁護士・解体・フェンス・仲介等):640万円
・相続した実家の概算取得費(売却価格の5%):400万円
・空き家特別控除額:3,000万円
課税譲渡所得は、売却価格の8,000万円から、譲渡費用の640万円、取得費の400万円、そして特別控除の3,000万円を差し引くことで算定されます。
計算の結果、課税譲渡所得は「3,960万円」となりました。
2. 譲渡所得税および最終手残りの算定
上記で導き出した課税譲渡所得(3,960万円)に対し、長期譲渡所得税率(約20%)が課税されます。
・譲渡所得税(約20%):約792万円
最終的にBさんの個人口座に着金した純手残り現金は、売却価格の8,000万円から、諸経費(640万円)および譲渡所得税(792万円)を差し引いた金額となります。
計算の結果、Bさんの最終手残り純現金は「6,568万円(約6,600万円)」となりました!
「接道が50センチ足りないから2,500万円で投げ売りするしかない」と宣告されていた土地が、等価交換スキームの活用により、「税金や工事費をすべて完納した上で、買取業者の提示額の2.6倍以上となる、約6,600万円の完全な手残り現金」へと姿を変えて着金した瞬間です。
「接道不足で隣地と交渉する」時の3大鉄則
もしあなたやご家族の土地が、接道義務に数十センチ足りず、隣人から土地を買い取ろうと考えているなら、明日からこの3つのステップを死守してください。
5-1. Step1:絶対に「金を払うから売ってくれ」と頼み込まない
土地を金で買い取ろうとする姿勢は、隣人のプライドを刺激し、「赤の他人の利益のために利用される」という警戒心を生みます。現金を提示して交渉をスタートさせることは、絶対に避けてください。
5-2. Step2:相手の敷地の「死に地(デッドスペース)」を徹底的に探す
隣人にも必ず敷地に対する不満や悩み(使い道のない角地、草むしりが大変な裏庭、境界の曖昧さなど)が存在します。相手の敷地をプロの目で分析し、「相手の土地が整形化して使いやすくなる」交換用の土地を見つけ出すことが、成功率を100%に引き上げる鉄則です。
5-3. Step3:「固定資産の交換の特例(所得税法58条)」で税金をゼロにする
土地の交換を行う際、普通に売買の形を取ると双方に多額の譲渡所得税や取得税がかかります。所得税法第58条の要件(1年以上所有している固定資産同士の交換、等価であること等)を正しく満たすことで、非課税で権利を付け替えるのが賢い実務の基本です。
50センチの接道不足に、泣き寝入りするな。等価交換で「相場満額の富」を取り戻せ
東玉川の閑静な住宅街にあった実家は、接道幅1.5メートルという数字に怯え、言われるがままにしていれば、買取業者に5,500万円もの資産価値を奪い取られ、先祖代々の土地を捨て値で手放す最悪の結末を迎えていたはずでした。
しかし、基本に忠実な「相手目線に立ったデッドスペースの特定」と「現金を介さない敷地一部等価交換」、そして「固定資産の交換特例」を正しく組み合わせるだけで、頑迷だった隣人は最高の協力者へと変わり、わずか50センチの隙間は埋められ、土地は「相場満額8,000万円という最高峰の富」となって手元に戻ってきます。
接道不足や再建築不可の宣告に、絶望する必要はまったくありません。
「金で買おうとするな、知恵を使ってお互いが得をする等価交換を仕掛け、土地本来の満額の価値を解き放て」
この正しい境界調整と等価交換の武器さえ持っていれば、どんなに厳しい接道条件であっても、余計な現金を1円も失うことなく、家族の大切な資産を最高の形で未来へ引き継ぐことができるのです。