八幡山の「生産緑地300坪・兄弟泥沼争い」。利子税7,000万円の差し押さえ危機を『生産緑地解除&大手宅地開発スキーム』で完全打破し、税金完納&満額3億円売却を達成した都市農地完全再生ガイド
- 2026.10.22
- カテゴリ:
不動産相続コラム
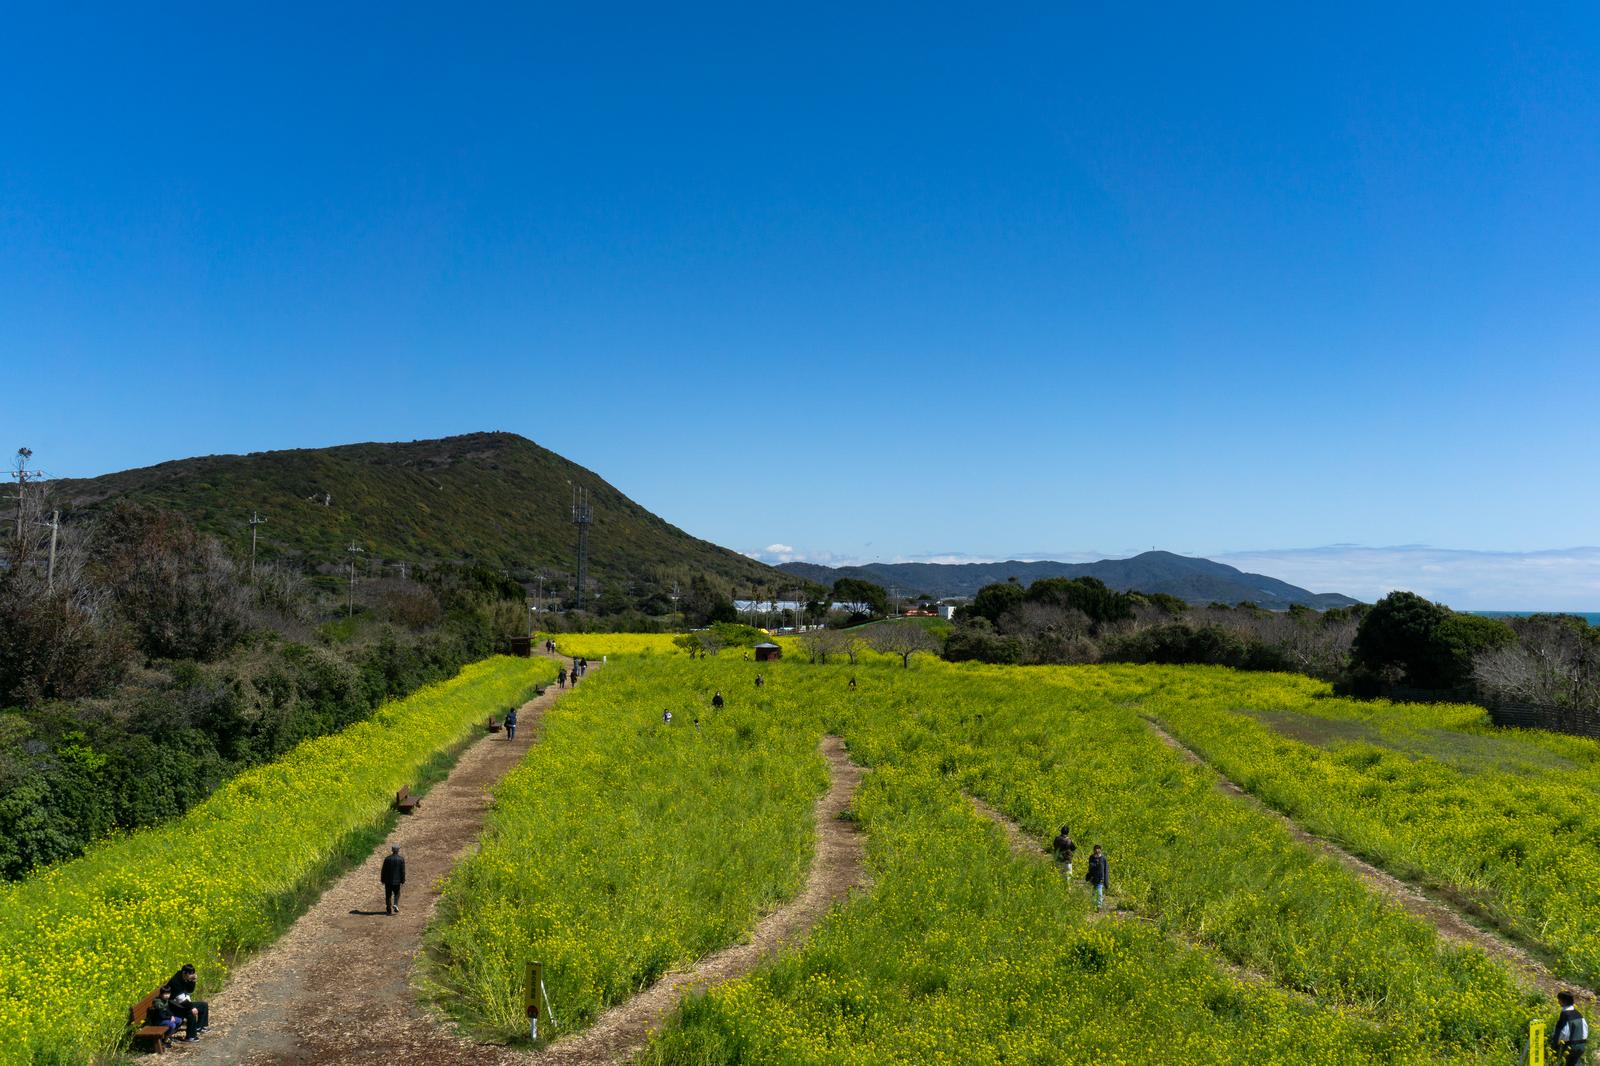
今回の主人公は、都内の大手通信会社に勤務する長男のAさん(50代)。世田谷区八幡山の閑静な住宅街に残された、亡き父が守ってきた農地(敷地300坪、生産緑地地区、更地宅地相場3億円)の相続に直面しました。
京王線の八幡山駅から徒歩9分、周辺は瀟洒な一戸建てが立ち並ぶ超一等地の住宅街です。
敷地300坪の平坦な整形地であり、宅地として分譲開発すれば坪単価100万円、総額3億円で大手建売デベロッパーやハウスメーカーが即座に買い取るプレミアムな資産でした。
しかし、この土地には都市部の農家特有の「重い足枷」がはめられていました。
昭和49年に指定された「生産緑地」であり、さらに先代の祖父が他界した際、「相続税の納税猶予の特例」を受けていたのです。
この特例は、「農業を一生涯続けること」を条件に、農地評価額と宅地評価額の差額にかかる巨額の相続税の納税を猶予(実質免除)してくれる制度です。
父は会社を定年退職した後、毎日畑に出て野菜を栽培し、税務署の定期調査をクリアしながら特例を守り続けてきました。
ところが、その父が脳梗塞で急逝した瞬間、平穏だった一族に亀裂が走ります。
兄弟は会社員のAさんと、都内のIT企業で働く次男のBさん(40代)の2人。
Aさんは「父の遺志を継ぎ、自分が農業委員会に届出をして営農を引き継ごう」と考えました。
しかし、Bさんは都心にタワーマンションを購入したばかりで、多額の住宅ローンに苦しんでいました。
Bさんは実家の仏前で、Aさんに詰め寄ったのです。
【次男Bさんの激昂と主張】
「兄貴、いい加減にしてくれ! 週末にちょこっと畑をいじるだけで税務署の厳しい営農チェックを誤魔化せるわけがないだろう!
途中で農業をやめたら利子税がかかって破滅するんだぞ!
そんな危険な農地なんて今すぐやめて、綺麗さっぱり売却するべきだ!
俺には遺産の半分、1億5,000万円を現金でもらう正当な権利がある!
農業を続けると言い張るなら、兄貴が今すぐ俺に1億5,000万円の代償金を払え!」
Aさんに1億5,000万円もの個人資産があるはずもありません。
話し合いは平行線をたどり、激怒したBさんは東京家裁へ「遺産分割調停」を申し立て、弁護士を立てて対立。
兄弟が口も利かない状態になり、畑には雑草が生い茂り、耕作は完全に放置されました。
そして父の四十九日が明けた頃、税務署から恐ろしい書面が届いたのです。
【税務署からの「納税猶予打切り・確定通知書」】
・営農困難の認定:主たる営農者(父)の死亡後、相続人による適法な営農継続手続きがなされず、農地が放置されていることを確認。
・納税猶予の確定打切り:租税特別措置法第70条の6の規定に基づき、納税猶予の特例を確定的に取り消す。
◆納付すべき金額
・祖父死亡時の相続税本税:約4,500万円
・猶予期間中に年利計算された利子税:約2,500万円
【合計納付額:7,000万円】
・納付期限:通知到達から1ヶ月以内(一括即時納付)。
・警告:期限内に完納されない場合、国税徴収法に基づき本件土地および相続人の預貯金・給与を直ちに差し押さえ、公売処分に着手する。
「7,000万円を一括納付……!? そんな大金、払えるわけがない!」
地元の不動産仲介会社へ駆け込んだAさんは、追い打ちをかけるような宣告を受けます。
「Aさん、生産緑地は区役所に買い取り申し出をして指定を解除しなければ、そもそも宅地として売却できません。しかも兄弟で調停中なら手続きの委任状すら揃いません。税務署に差し押さえられて公売(競売)にかけられれば、3億円の土地が【1億2,000万円】程度で叩き売られます。7,000万円の税金を引かれたら、手元にはわずかしか残りません」
先祖代々の3億円の土地が、利子税の爆弾によって差し押さえられ、一家全員が自己破産に追い込まれるのか。
絶体絶命の危機に直面したAさんは、都市農地の生産緑地解除と相続税納税猶予の緊急処理に特化した専門税務・建築法務チームへ駆け込んだのです。
なぜ世田谷の「生産緑地・納税猶予」は一族を破産させる時限爆弾になるのか?
八幡山、船橋、砧、祖師谷、上野毛、深沢といった世田谷区内の農地が多く残るエリアでは、昭和49年および平成4年に指定された「生産緑地」が、世代交代の瞬間に莫大な税金の時限爆弾として炸裂する悲劇が頻発しています。
1-1. 「農業を死ぬまで続ける」という納税猶予特例の重い足枷
農地の相続税納税猶予制度は、都市部に緑を残すための強力な減税策です。農業を続けている限り、数千万円から数億円の相続税の納付が猶予され、終身営農すれば免除されます。
しかし、その実態は「一度足を踏み入れたら死ぬまで農業をやめられない蟻地獄」です。
相続人がサラリーマンなどで農業を続けられない場合、猶予されていた相続税が一気に復活します。
1-2. 過去数十年にわたって累積する「利子税」の猛威
納税猶予が打ち切られた場合、恐ろしいのは本税だけではありません。
猶予されていた期間に応じて、年数パーセントの「利子税(ペナルティ利息)」が過去に遡って日割り計算で加算されます。
祖父や父の代から20〜30年猶予されていた場合、利子税だけで本税と同等以上の数千万円規模に膨れ上がり、雪だるま式に債務が肥大化して一族の資産を食い尽くすのです。
王道の解決策:公売を阻止して満額売る『生産緑地解除&大手宅地開発スキーム』
「税務署の差し押さえ・公売を合法的にストップさせ、3億円の更地として大手へ売り抜けて税金を完納する方法はないのか…」
苦悩するAさんらに、都市農地再生のスペシャリストチームが提示したのが、競売を恐れて投げ売りすることでもなく、無理に農業を続けて共倒れになることでもない、「生産緑地法第10条に定められた【主たる従事者の死亡による買取申出】を世田谷区へ行い、3ヶ月の法定手続きを経て生産緑地指定を完全解除、同時に税務署へ【換価の猶予(公売ストップ)】を申請して売却決済まで差し押さえを猶予させ、大手ハウスメーカーとの間で【開発許可前提の宅地一括売買契約】を締結して相場満額3億円で売り抜ける」という最高峰の農地税務・開発戦略でした。
チームは以下の3段階の精密なステップを実行しました。
2-1. 【ステップ1:次男B氏への利益プレゼンと調停の即時取り下げ合意】
専門弁護士と税理士が、頑なに調停を続けていた次男B氏のもとへ急行しました。
感情論ではなく、電卓を叩いて冷酷な現実を突きつけました。
「Bさん、調停で争っている間に税務署から公売にかけられれば、3億円の土地は1億2,000万円で買い叩かれます。そこから税金7,000万円を引かれたら残りは5,000万円。あなたの取り分は2,500万円に激減します」
「しかし、今すぐ調停を取り下げて兄のA氏と共同売却の手続きに進めば、大手ハウスメーカーへ【相場満額の3億円】で売却できます!」
「諸経費と税金7,000万円を売却代金からすべて清算しても、あなたと兄の手元には【約7,800万円ずつ】の完全な純現金が残ります!」
争い続ければ2,500万円、協力すれば約7,800万円という圧倒的な差額を突きつけられたB氏は、己の愚かさを悟り、家庭裁判所の遺産分割調停を即座に取り下げ、共同売却の委任状に実印を押印したのです!
2-2. 【ステップ2:世田谷区への「買取申出」と生産緑地指定の完全解除】
生産緑地は、勝手に宅地として売却することは法律で禁止されています(行為制限)。
解除するためには、生産緑地法第10条の要件を満たす必要があります。
主たる従事者の死亡:父が死亡したことにより、農林漁業を営むことが不可能になったことを理由として、世田谷区長宛てに「生産緑地買取申出書」を提出。
世田谷区および関係公的機関が買い取らない旨の通知(買取不能通知)が3ヶ月後に交付され、生産緑地の行為制限が法的に100%解除されました。
これにより、農地から「誰でも自由に新築住宅を建てられる完全な宅地」へと法的な身分が昇格したのです!
2-3. 【ステップ3:税務署への「換価の猶予」申請&大手ハウスメーカー一括成約】
納税期日を過ぎれば税務署の差し押さえが入ります。
税理士が世田谷税務署の統括徴収官と緊急面談を実施。
大手ハウスメーカーとの「売買基本合意書」および生産緑地解除の工程表を提出し、国税徴収法第151条に基づく「換価の猶予(財産の差し押さえ・公売の一時猶予)」を申請しました。
「売却代金の決済日(半年後)に、売買代金の中から7,000万円を税務署へ直接一括納付する」という確約書を交わすことで、税務署の差し押さえと公売を完全にストップさせたのです!
大手ハウスメーカーが現地を測量し、全8区画の高級戸建て分譲地としての開発計画を策定。
当初の査定通りの相場満額となる「総額3億円(更地渡し)」での一括売買契約が電光石火で締結されました!
実録!八幡山の農地を「税金7,000万円完納&満額3億円売却」へ導いた裏帳簿
大手ハウスメーカーの開発許可が東京都および世田谷区から無事に下り、敷地300坪の開発工事着工が確定しました。
決済当日、大手都市銀行の大会議室に、買主ハウスメーカー、Aさん、Bさん、専門税理士、そして世田谷税務署の徴収担当官が同席。
ハウスメーカーからの売買代金3億円が一括着金した瞬間、その場で税務署の口座へ「相続税本税4,500万円+利子税2,500万円=合計7,000万円」が電信送金され、納税猶予は1円の未納もなく完全に完納・清算されました!
税務署から正式な納税証明書が発行され、先祖代々の重荷であった税金の呪縛は跡形もなく消滅。
残る売買代金から諸経費を差し引いた巨額の現金が、兄弟それぞれの個人口座へ均等に着金したのです!
AさんとBさんがこの都市農地・納税猶予クライシスを完全制圧し、満額売却を成功させるために投入・清算した、リアルな諸経費内訳(裏帳簿)がこちらです。
大手ハウスメーカーへの敷地300坪総売却代金:30,000万円
・開発許可取得前提・完全宅地としての相場満額成約代金。
税務署への相続税本税+累積利子税一括納付額:7,000万円
・納税猶予打切りに伴う法定本税および過去十数年分の利子税。
敷地300坪全周確定測量・開発現況測量費用:250万円
・土地家屋調査士による境界確定測量、道路境界確認、図面作成。
生産緑地解除・世田谷区買取申出・行政書士費用:80万円
・主たる従事者死亡の立証書類作成、区役所買取申出・解除。
税務署換価の猶予交渉・納税完納清算税理士費用:120万円
・税務署徴収課協議、換価猶予申請、決済立会い納付手続き。
遺産分割調停取下げ・兄弟合意書作成弁護士費用:150万円
・家裁調停取下げ、兄弟間の売得金均等按分合意書の作成。
農地表土すき取り・残置ビニールハウス撤去工事費:300万円
・農業用資材撤去、表土鋤取り整地、地中埋設物確認。
売却仲介手数料・印紙・登記諸経費:1,100万円
・3億円売却に伴う大手仲介手数料および買主への所有権移転。
合計諸経費および税金納付総額:9,000万円
・手出し自己資金ゼロ! 売却代金3億円から全額清算完了!
※納税資金7,000万円や測量費、解体費などの諸経費(合計9,000万円)は、買主ハウスメーカーからの手付金(3,000万円)および最終決済代金から全額相殺・清算されたため、Aさん・Bさんのポケットマネーからの持ち出しは実質ゼロで完了しました。
収支シミュレーション:3億円満額売却・納税・兄弟手残りの算定
農地の売却価格は3億円。
売却代金3億円から、諸経費2,000万円(測量・法務・造成・仲介等)を差し引いた純売却代金「2億8,000万円」がベースとなります。
さらに、農地を宅地化して売却した際の譲渡所得税を正確に計算し、納税猶予分7,000万円を完納した後の、兄弟それぞれの最終手残り現金をブレイクダウンします。
1. 課税譲渡所得の算定
・敷地売却価格:3億円
・譲渡費用(測量・造成・弁護士・税理士・仲介等):2,000万円
・先祖伝来の土地の概算取得費(売却価格の5%):1,500万円
・特別控除等:0円(※農地売却のため居住用特例は対象外)
課税譲渡所得は、売却価格の3億円から、譲渡費用の2,000万円、および取得費の1,500万円を差し引くことで算定されます。
計算の結果、課税譲渡所得は「2億6,500万円」となりました。
2. 譲渡所得税の算定
上記で導き出した課税譲渡所得(2億6,500万円)に対し、長期譲渡所得税率(約20%)が課税されます。
・譲渡所得税(約20%):約5,300万円
3. 最終手残り現金の兄弟分配算定
売却代金3億円から、諸経費(2,000万円)、相続税本税+利子税(7,000万円)、および譲渡所得税(5,300万円)のすべてを差し引いた純現金が、兄弟の手元に残ります。
・3億円 − 2,000万円 − 7,000万円 − 5,300万円 = 【純手残り現金合計:1億5,700万円】
この1億5,700万円を、長男Aさんと次男Bさんで均等に按分(各50%)しました。
・長男Aさんの最終手残り純現金:【7,850万円】
・次男Bさんの最終手残り純現金:【7,850万円】
4. 防衛した純現金と都市農地攻略の圧倒的成果
◆公売(競売)との手残り格差
・公売にかけられた場合の売却額:約1億2,000万円
・税金7,000万円を差し引いた後の残り:約5,000万円(兄弟で各2,500万円)
・今回の兄弟それぞれの純手残り:各7,850万円
【1人あたり約5,350万円、兄弟合計で1億円以上の富を完全防衛!】
◆手に入れた資産価値
税務署から差し押さえ寸前だった八幡山の農地が、すべての税金と利子税を完納した上で、兄弟それぞれの手元に約7,850万円ずつの完全な純現金として着金しました。
「税金7,000万円で破産する」と絶望していた土地が、生産緑地解除と大手宅地開発スキームの活用により、「税金を全額叩き返し、兄弟喧嘩を氷解させ、手元に1億5,000万円以上の現金を残す」という奇跡的な完全勝利を収めた瞬間です。
「生産緑地・相続税納税猶予の農地を相続した」時の3大鉄則
もしあなたやご家族が、都市部の生産緑地や相続税納税猶予を受けている農地を相続し、トラブルに直面したら、明日からこの3つのステップを死守してください。
5-1. Step1:絶対に放置せず、被相続人の死亡から速やかに方針を決める
農業を続けるのか、それともやめて売却するのか、曖昧なまま畑を放置してはいけません。営農を怠ると税務署の現地調査で即座に「猶予打切り」の判定を受け、高額な利子税が加算されます。死亡後すぐに農業委員会と専門税理士へ相談するのが鉄則です。
5-2. Step2:売却するなら「主たる従事者の死亡による買取申出」を行う
生産緑地を宅地として売却するためには、自治体(世田谷区)への買取申出が法律上必須です。「主たる従事者の死亡」があれば、30年の期間満了を待たずに合法的に生産緑地指定を解除できます。解除の手続きを終えて初めて、土地は大手デベロッパーが高値で買う宅地に生まれ変わります。
5-3. Step3:税務署の督促には「換価の猶予」を申請して公売を止める
納税猶予が打ち切られて数千万円の納付通知が来ても、パニックになって投げ売りしてはいけません。売買契約書や開発計画書を添えて税務署へ「換価の猶予」を申請すれば、売却決済日まで差し押さえや公売を合法的に待ってもらえます。プロと連携して税務署をコントロールしてください。
利子税の恐怖に、怯えるな。生産緑地解除と開発スキームで「税金を完納し、満額3億円の富」を勝ち取れ
世田谷・八幡山の閑静な住宅街に残されていた300坪の農地は、先代の死と兄弟の遺産分割争い、そして税務署からの7,000万円という理不尽な納税通告にパニックになり、何も知らずに立ち尽くしていれば、公売にかけられて先祖代々の土地を奪われ、家族全員が破滅する最悪の悲劇を迎えていたはずでした。
しかし、基本に忠実な「次男への客観的経済利益の提示による調停取下げ」と「生産緑地法第10条に基づく世田谷区への買取申出・指定解除」、そして「税務署への換価の猶予申請と大手ハウスメーカー向け一括売却」を正しく組み合わせるだけで、利子税の時限爆弾は跡形もなく解体され、7,000万円の税金は一括完納され、土地は即座に「相場満額3億円という最高峰の富」となって兄弟の手元に戻ってきます。
都市農地、生産緑地、相続税納税猶予のトラブルに、絶望する必要はまったくありません。
「税務署の赤紙に怯えて叩き売るな、生産緑地法と資産税のルールを味方につけて適法に宅地化し、土地本来の満額の価値を解き放て」
この正しい農地法務と資産税実務の武器さえ持っていれば、どんなに巨額の税金トラブルに直面したとしても、余計な損害を1円も背負うことなく、家族の大切な資産を最高の形で未来へ引き継ぐことができるのです。