上馬の「借地権80坪・地主との配分戦争」。売却フリーズの危機を『客観鑑定&信託銀行同時売却スキーム』で完全打破し、完全所有権化&満額1.9億円売却を達成した同時一括売却完全攻略ガイド
- 2026.10.20
- カテゴリ:
不動産相続コラム
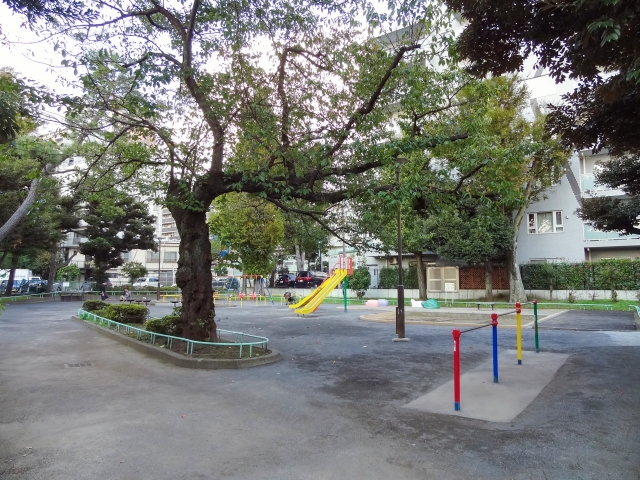
今回の主人公は、都内の大手建設機械メーカーで海外営業部長を務める長男のDさん(50代)。世田谷区上馬の閑静な住宅街にある、亡き両親が昭和48年に建てた実家(敷地80坪、築53年の木造2階建て)を相続しました。
敷地は、東急田園都市線の駒沢大学駅から徒歩8分。
周辺の取引相場から見れば、敷地80坪・間口15メートルの南道路整形地は坪単価約237万円、完全所有権の更地であれば総額1億9,000万円で大手デベロッパーが即座に買い取るプレミアム物件です。
この土地は、大正時代から続く旧法借地権。Dさんはすでに持ち家を所有しており、誰も住まない実家の固定資産税を払い続けるのは無駄であるため、早期の売却を希望していました。
一方、奇跡的にも、この土地の底地を所有する地主一族の代表・E氏(60代)も同じタイミングで売却を熱望していました。
先代地主の相続が発生し、数千万円に上る相続税の納税期日が半年後に迫っていたためです。
「借地人も売りたい、地主も売りたい」。
通常であればこれ以上ない円満な売却条件が揃っていました。
ところが、売買代金1億9,000万円の「分配割合(取り分)」を決める最初の協議の場で、決定的な破裂音が響いたのです。
【地主E氏の激高と法外な取り分要求】
「Dさん、勘違いしてもらっては困る。
土地の所有権を持っているのは我々だ。借地人は土地を借りていただけの立場だろう。
近頃の借地人は税務署の路線価割合(借地60:底地40)を盾にして大金を要求してくるが、そんなものは認めん!
我が家が【70%(1億3,300万円)】、お前は【30%(5,700万円)】で分けるのが筋だ!
これに納得できないなら、同時売却の話はナシだ!
お前が単独で借地権を売ろうとしても、私は絶対に譲渡承諾書に判は押さんぞ!」
Dさんは唖然としました。
世田谷区の国税局路線価における借地権割合は「60%」と定められています。相場通りならDさんの取り分は1億1,400万円になるはずでした。
地主が要求してきた「借地30%(5,700万円)」は、借地権の価値を半分以下に値切る理不尽な暴論でした。
大手不動産仲介会社の担当者は頭を抱えて告げました。
「Dさん、地主様が感情的になって意地を張ってしまうと、同時売却は成立しません。
しかし、借地権単体で第三者へ売却しようとしても、地主が承諾しないため住宅ローンが使えず、訳あり買い取り業者に【約6,000万円】で買い叩かれます。
地主様の方も、底地単体で売却すれば【約2,500万円】程度にしかなりません。
お互いに意地を張り合って単体で投げ売れば、2人合わせて8,500万円にしかなりません。1億9,000万円で売れる土地を、喧嘩のせいで1億円以上もドブに捨てることになります」
双方が「売りたい」と願い、目の前に1億9,000万円の富がぶら下がっているのに、取り分の奪い合いで共倒れになるのか。
理不尽な膠着状態に追い詰められたDさんは、借地権と底地の同時一括売却実務に特化した専門建築法務・不動産鑑定チームへ駆け込んだのです。
なぜ世田谷の「借地権・底地の同時売却」は分配割合で自爆するのか?
上馬、弦巻、駒沢、桜新町、用賀といった世田谷区の高級住宅地では、敷地規模が大きく資産価値が高いため、借地権と底地の同時売却を巡る「分配割合戦争」が頻発しています。
1-1. 単体売却と同時売却の「絶望的な価格格差」
借地権と底地は、別々に売ると市場価値が極端に目減りします。
借地権単体の売却:地主の承諾料が必要、地代の支払い義務がある、銀行の担保評価が低いという制約から、更地価格の3割〜4割程度に暴落する。
底地単体の売却:自分で土地を使えず、入ってくる地代も固定資産税を払えば微々たるもの。買い手は特殊な底地買取業者に限られ、更地価格の1割〜2割程度で買い叩かれる。
しかし、2つを同時に同じ買主へ売却して「完全所有権」に一本化すれば、一切の制約が消滅し、100%の更地相場満額で売却できるのです。この「一体化によるプレミアム(増分価値)」をどう分けるかで争いが発生します。
1-2. 「路線価60%」vs「地主の所有権プライド」の衝突
借地人は「税務署が定めた路線価割合(60%)が正義だ」と主張し、地主は「土地の所有者は自分であり、他人に過半の金を持っていかれるのは屈辱だ」と反発します。
実際、裁判所の判例実務において、路線価割合はあくまで「相続税の評価基準」に過ぎず、実際の売買における法的拘束力はありません。双方が自分の都合の良い理屈をぶつけ合うため、当事者同士の話し合いは100%決裂するのです。
王道の解決策:客観的数字で束ねる『不動産鑑定配分&信託銀行同時売却スキーム』
「地主の意固地なプライドを解きほぐし、お互いが最大の利益を得る配分で合意して1億9,000万円で売り抜ける方法はないのか…」
苦悩するDさんに、同時売却のスペシャリストチームが提示したのが、感情論で言い争うことでもなく、安値で単独売却することでもない、「中立公正な不動産鑑定士を起用して『更地化寄与度・開発採算性に基づく客観的経済価値』を算定し、地主の顔を立てつつ借地人の手取りを最大化する【借地権55%:底地45%】の黄金比率を設計、大手信託銀行のエスクロー決済システムを組み込んだ【三者同時一括売買契約】を締結して、大手建売デベロッパーへ相場満額1億9,000万円で売り抜ける」という最高峰の合意形成戦略でした。
チームは以下の3段階の精密なステップを実行しました。
2-1. 【ステップ1:不動産鑑定士による「経済的寄与度」の精密鑑定】
専門チームの不動産鑑定士が、上馬の現地および市場データを徹底分析。
単なる路線価の当てはめではなく、裁判所や信託銀行が採用する以下の3つの鑑定評価手法を駆使して「適正配分意見書」を作成しました。
・借地権の経済価値:長年の居住権、借地借家法による強固な更新権、建物の利用価値を算定(評価割合:約53%〜58%)。
・底地の更地化寄与価値:底地単体では2,500万円の価値しかないが、借地権と合体して「完全所有権更地」を創出するために不可欠な権利としての寄与度(評価割合:約42%〜47%)。
・導き出された黄金比率:双方が納得し得る中立・公正な経済的着地点として、「借地権者55%(1億450万円):地主45%(8,550万円)」という客観的数値を提示しました。
2-2. 【ステップ2:地主E氏への「単体売却vs同時売却」の冷徹な利益プレゼン】
専門弁護士と鑑定士が地主E氏を訪問。感情的な対立を完全に排除し、電卓を叩いて現実の数字を突きつけました。
・「E様、もし同時売却を拒絶して底地を単独で売却した場合、手に入る現金は【約2,500万円】に過ぎず、相続税の納税資金(約5,000万円)に全く足りません」
・「D氏に30%しか渡さないと主張し続ければ、D氏は借地権を単独で売るか、借地非訟を起こして第三者へ売却します。その場合、E様には承諾料(約680万円)しか入らず、土地は新しい赤の他人の借地人に引き継がれ、底地は永久に塩漬けになります」
・「しかし、今回の45%配分(8,550万円)で合意していただければ、単独売却の3倍以上となる【現金8,550万円】が即座に手に入り、相続税を一括完納した上で3,000万円以上の純現金が手元に残ります!」
単独で強硬姿勢を貫けば破滅し、45%(8,550万円)で応じれば巨額の富が手に入るという冷酷な現実を突きつけられた地主E氏は、プライドを保ちながら「専門家の鑑定結果なら納得できる。その比率で契約を結ぼう」とついに首を縦に振ったのです!
2-3. 【ステップ3:大手信託銀行連携・三者同時一括決済スキームの構築】
同時売却で最も危険なのは「契約直前にどちらか一方がドタキャンすること」です。
チームは大手信託銀行および大手建売デベロッパーと連携し、以下の鉄壁の契約スキームを設計しました。
・売買契約の同一締結:買主デベロッパー、売主(借地権者Dさん)、売主(地主E氏)の3者が同一のテーブルに着席し、「完全所有権更地としての売買契約書」に同時に署名押印。
・連動解除特約:借地権売買と底地売買は不可分一体であり、万一どちらか一方の契約が履行されない場合は双方白紙解除となる特約を明記。
・信託銀行によるエスクロー決済:買主デベロッパーから支払われる手付金1,900万円および残代金1億7,100万円は、信託銀行の専用決済口座に着金した瞬間に、「55%(1億450万円)をDさんの口座へ、45%(8,550万円)をE氏の口座へ」同時かつ自動的に振り分ける完全決済システムを確立しました。
実録!上馬の実家を「同時売却&満額1.9億円決済」へ導いた裏帳簿
大手建売デベロッパーとの間で、総額1億9,000万円の売買契約が無事に締結されました。
土地家屋調査士による確定測量と官民境界確定が電光石火で完了。
既存の木造住宅は解体され、敷地80坪の広大な更地が姿を現しました。
決済当日、信託銀行の決済センターにおいて、買主デベロッパーからの決済資金1億9,000万円が一括着金。
登記上、借地権と底地が同時にデベロッパーへ移転され、完全な所有権として一本化されました。
地主E氏の口座には8,550万円が着金して相続税を余裕で完納し、Dさんの口座には当初の査定を大幅に上回る「総額1億450万円」の巨額現金が無事に入金されたのです!
Dさんがこの配分戦争を完全制圧し、満額売却を成功させるために投入・清算した、リアルな諸経費内訳(裏帳簿)がこちらです。
大手建売デベロッパーへの借地権分売却代金(55%):10,450万円
・完全所有権更地化前提での相場満額成約代金。
不動産鑑定士による適正配分意見書・鑑定評価費:60万円
・収益還元・開発法・寄与度算定(Dさん負担分)。
同時売却契約書作成・地主合意形成弁護士費用:150万円
・専門弁護士による地主折衝、三者契約条項作成、立会い。
敷地80坪全周確定測量・境界標打設費用(折半負担):45万円
・土地家屋調査士による確定測量費90万円の半分を負担。
築53年木造住宅解体・完全更地化工事費(80坪):220万円
・既存家屋の解体撤去、残置物処分、整地および滅失登記。
信託銀行エスクロー決済・司法書士登記費用:25万円
・信託銀行決済手数料、建物滅失登記、権利移転手続き。
売却仲介手数料・印紙税諸経費:350万円
・1億450万円売却に伴う大手仲介手数料および売買印紙代。
地主E氏への追加ハンコ代・承諾料 0 同時売却のため、承諾料・名義書換料は完全ゼロ円!
合計諸経費(売却代金より全額相殺):850万円
・手出し自己資金ゼロ! 売却代金1.04億円から全額清算完了!
※弁護士費用、鑑定費用、解体費などの諸経費(850万円)は、買主デベロッパーからの手付金(1,045万円)および最終決済代金から全額相殺・清算されたため、Dさんのポケットマネーからの持ち出しは実質ゼロで完了しました。
収支シミュレーション:1億450万円売却・手残り現金の算定
実家の借地権持分の売却価格は1億450万円。
売却代金1億450万円から、同時売却対策諸経費、解体費、仲介諸経費(総額850万円)を差し引いた純売却代金「9,600万円」がDさんの手元に残りました。
さらに、相続した借地権を売却した際の税法上の規定(概算取得費・長期譲渡所得税率)を適用させた、最終手残り現金のリアルな算定内訳をブレイクダウンします。
1. 課税譲渡所得の算定
・借地権売却価格:1億450万円
・譲渡費用(鑑定・弁護士・解体・測量・仲介等):850万円
・相続した借地権の概算取得費(売却価格の5%):522.5万円
・特別控除等:0円(※借地権売却における税法精査による)
・課税譲渡所得は、売却価格の1億450万円から、譲渡費用の850万円、および取得費の522.5万円を差し引くことで算定されます。
計算の結果、課税譲渡所得は「9,077.5万円(約9,078万円)」となりました。
2. 譲渡所得税および最終手残りの算定
上記で導き出した課税譲渡所得(9,077.5万円)に対し、長期譲渡所得税率(約20%)が課税されます。
・譲渡所得税(約20%):約1,815.5万円
最終的にDさんの個人口座に着金した純手残り現金は、売却価格の1億450万円から、諸経費(850万円)および譲渡所得税(1,815.5万円)を差し引いた金額となります。
計算の結果、Dさんの最終手残り純現金は「7,784.5万円(約7,800万円)」となりました!
3. 防衛した純現金と同時売却の圧倒的成果
◆地主の言い値(30%要求)との手残り格差
・地主の要求を呑んだ場合の手取り:5,700万円(税引後手残り約4,100万円)
・今回の最終手残り純現金:約7,800万円
【約3,700万円もの手残り現金の純増を達成!】
◆単独売却との比較
借地権単体で買い叩かれた場合:約6,000万円(税引後手残り約4,400万円)
◆同時売却による増分利益:【約3,400万円の純利益上乗せ!】
◆地主側の成果
・底地単体なら2,500万円にしかならなかったものが、8,550万円の巨額資金を獲得して相続税を完納。
・双方が単体売却の数倍の富を分け合う、完全なるWin-Winを実現!
「取り分の喧嘩で売却が破談寸前だった」土地が、客観鑑定と信託銀行同時売却スキームの活用により、「地主のプライドを満たしながら、単体売却より3,400万円以上も多い約7,800万円の純現金を残す」という完璧な完全勝利を収めた瞬間です。
「借地権と底地を同時に売却する」時の3大鉄則
もしあなたやご家族が所有する借地権で、地主と一緒に土地を売却しようとして配分トラブルに直面したら、明日からこの3つのステップを死守してください。
5-1. Step1:絶対に「単体」で売らず、何が何でも同時売却を狙う
借地権単体、底地単体で売却すると、資産価値は更地相場の半分以下に暴落します。「地主と揉めているから単体で投げ売る」のは最悪の選択です。2つの権利を合体させて「完全所有権更地」として売ることが、全員が最大の現金を手にできる唯一絶対の道であることを忘れないでください。
5-2. Step2:「税務署の路線価割合(60%)」を相手に押し付けない
地主に対して「税務署が60%と決めているから従え」と迫ると、地主の所有権プライドを激しく刺激して交渉が100%決裂します。路線価は売買の法的基準ではありません。中立な不動産鑑定士に依頼し、「市場での経済的寄与度」を多角的に算定した客観的データを提示して地主を論理的に納得させるのが鉄則です。
5-3. Step3:信託銀行のエスクローを活用した「三者同時契約」を結ぶ
借地人と地主が別々に買主と契約を結ぶと、途中で地主が心変わりして解約するなど致命的な事故が起こります。必ず買主デベロッパーを交えた「三者同時一括売買契約」を締結し、信託銀行の決済口座を通じて売買代金が同時に按分着金する仕組みを構築してください。
配分争いに、自爆するな。客観鑑定と同時売却で「完全所有権化と満額1.9億円の富」を勝ち取れ
世田谷・上馬の超一等地に残された80坪の実家は、借地人と地主の双方が売りたいと願いながらも、売却代金の分配割合を巡る意地の張り合いに陥り、言われるがままにしていれば、売却計画が破談して借地権を二束三文で買い叩かれる最悪の悲劇を迎えていたはずでした。
しかし、基本に忠実な「中立な不動産鑑定士による客観的寄与度の算定」と「単体売却と同時売却の冷徹な利益比較プレゼン」、そして「大手信託銀行のエスクローを組み込んだ三者同時一括売買契約」を正しく組み合わせるだけで、地主の頑迷なプライドは最高の協力関係へと昇華し、バラバラだった権利は「完全所有権の最高峰更地」として一本化され、土地は即座に「相場満額1億9,000万円という最高峰の富」となって双方の手元に戻ってきます。
借地権と底地の配分トラブルや、地主との交渉デッドロックに、絶望する必要はまったくありません。
「意地を張って単体で投げ売るな、客観的な鑑定とプロの決済システムを武器にして権利を束ね、土地本来の満額の価値を解き放て」
この正しい同時売却法務と鑑定実務の武器さえ持っていれば、どんなに険しい借地・底地の対立であっても、双方に最大の富をもたらし、大切な資産を最高の形で未来へ引き継ぐことができるのです。